Fecha de Publicación
06/11/2026
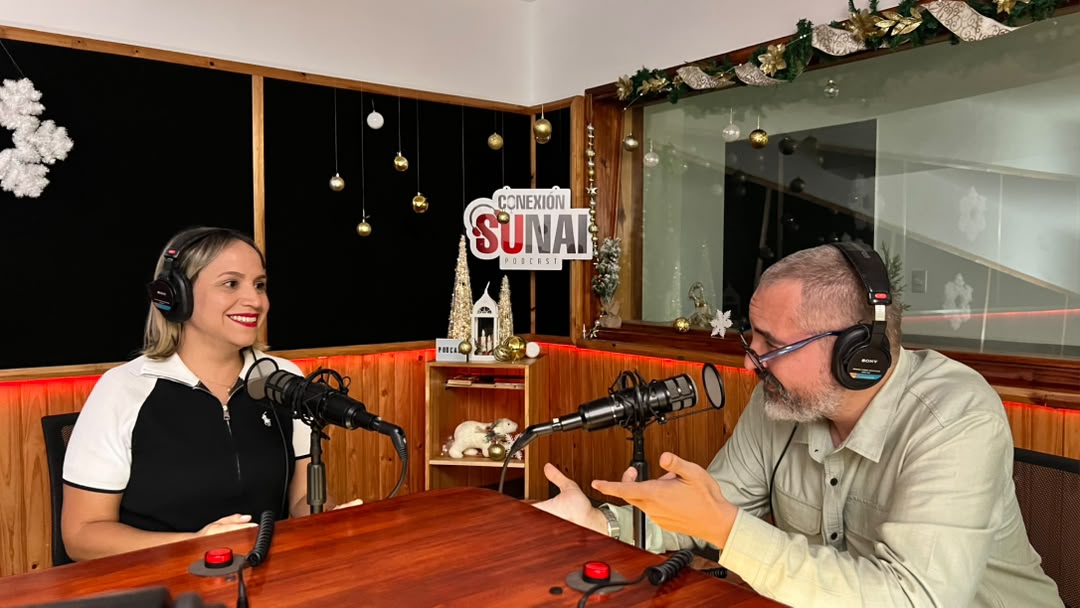
La Superintendencia Nacional de Auditoría Interna (SUNAI) llevó a cabo una nueva entrega de su podcast institucional “Conexión SUNAI”, enmarcada en la temporada “Mejores Prácticas en Auditoría de Estado”. Transmitida en vivo a través del canal de YouTube Formación SUNAI, en este episodio se abordó el tema de la “Auditoría de Cumplimiento”, destacando sus fundamentos, alcance y aplicación en el control fiscal.
En el desarrollo del episodio, se definió esta auditoría como una revisión organizada e imparcial que evalúa si la gestión de una entidad, ya sea pública o privada, respeta el marco legal, las normas internas y las regulaciones vigentes. Además, se aclaró su diferencia respecto a la auditoría financiera, marcando que la de cumplimiento centra su atención en verificar que cada operación se apegue estrictamente a la ley.
Por su parte, el formador de la SUNAI, Jonathan Morales, señaló cuáles son las fallas y riesgos más comunes en estos procesos, destacando la falta de soporte en papel, el incumplimiento de los lapsos fijados por la ley, las anomalías en las compras del Estado y la falta de división de tareas. Frente a estos escenarios, subrayó que la labor del auditor debe apoyarse en manuales claros, criterio profesional, neutralidad, pruebas suficientes y el pleno respeto al debido proceso.
En cuanto a la forma de presentar los hallazgos, se detalló que deben construirse sobre cuatro pilares clave: la situación encontrada (condición), la norma aplicable (criterio), la razón que lo originó (causa) y la consecuencia generada (efecto), todo respaldado en expedientes y registros de trabajo. De igual manera, se resaltó la necesidad de planificar con base en las leyes actuales, definir el alcance real de la revisión y ofrecer recomendaciones que resuelvan el origen del problema.
Para concluir, se abordó el impacto de la tecnología en la función fiscalizadora mediante el uso del trámite digital, la firma electrónica y el análisis de grandes volúmenes de datos (Big Data), además del rol de la inteligencia artificial. Sobre este punto, se aclaró que las herramientas tecnológicas potencian la labor del auditor, pero no reemplazan su análisis, su visión del contexto institucional ni la obligación de garantizar la transparencia y el derecho a la defensa.
Disfruta del episodio completo AQUÍ.